Modifications des règles douanières de l’Union européenne (UE)
Préparez-vous aux nouvelles exigences douanières de l’UE, notamment à l’obligation de fournir des identifiants de produit (PID) à compter du 1er novembre 2026.
Ce qui se trouve sur cette page :
Ce qui se trouve sur cette page :
Cette page présente les modifications apportées aux règles douanières de l’Union européenne en 2026 pour les envois d’entreprise à consommateur (B2C), notamment la suspension de l’exemption de droits de douane pour les envois d’une valeur de moins de 150 € à compter du 1er juillet 2026 et les nouvelles exigences relatives aux identifiants de produit (PID) à compter du 1er novembre 2026.
Principaux points à retenir
- L’UE a suspendu l’exemption de droits de douane pour les envois d’une valeur de moins de 150 € le 1er juillet 2026.
- Les identifiants de produit (PID) deviennent obligatoires pour les envois d’entreprise à consommateur d’une valeur de moins de 150 € à compter du 1er novembre 2026. Une période de transition s’appliquera après la date d’entrée en vigueur.
Qui est concerné par la GCRA?
Ces exigences concernent principalement les entreprises établies à l’extérieur de l’UE qui vendent ou expédient des marchandises directement aux consommateurs dans les États membres de l’UE, notamment par l’intermédiaire de leur site Web, de magasins en ligne et de plateformes de commerce électronique. Les entreprises qui expédient des marchandises à des entreprises assujetties à la TVA dans l’UE sont soumises à des exigences douanières différentes.
Qu’est-ce qui a changé le 1er juillet 2026?
Le 1er juillet 2026, l’Union européenne a suspendu l’exemption de droits de douane qui s’appliquait depuis longtemps aux importations de faible valeur.
Par conséquent :
- L’exemption de droits pour les envois importés dans l’UE dont la valeur intrinsèque est inférieure ou égale à 150 € a été suspendue. Cette règle était connue sous le nom d’exemption de minimis.
- Un droit de douane fixe de 3 € s’applique désormais en fonction de la classe tarifaire (système harmonisé ou code SH) déclarée pour les envois de faible valeur. Les articles partageant le même code SH sont généralement traités comme une seule ligne aux fins de l’application des droits de douane.
- Les importateurs et les expéditeurs doivent maintenant fournir des renseignements plus détaillés sur les envois afin de faciliter le dédouanement.
Note sur la taxe sur la valeur ajoutée (TVA) : les règles relatives à la TVA ne sont pas affectées par ce changement. Depuis 2021, toutes les marchandises importées vers l'UE sont soumises à la TVA, quelle que soit leur valeur, et cette règle reste inchangée.
Qu’est-ce qui change le 1er novembre 2026?
À compter du 1er novembre 2026, des identifiants de produit (PID) seront exigés pour les produits vendus à des destinataires situés dans l’UE dans le cadre de transactions d’entreprise à consommateur (B2C), lorsque la valeur de l’envoi est inférieure ou égale à 150 €. Cette nouvelle exigence signifie que les données douanières devront permettre d’identifier les produits individuellement au sein d’un envoi, plutôt que de fournir uniquement des renseignements sur le colis dans son ensemble.
Veuillez noter que les exigences relatives aux PID ne s’appliquent pas aux produits expédiés, dans le cadre de transactions interentreprises (B2B), à des entreprises assujetties à la taxe sur la valeur ajoutée (TVA) dans un pays de destination au sein de l’UE.
Comprendre les identifiants de produit (PID)
Cette nouvelle exigence fait évoluer la déclaration en douane dans l’UE : les renseignements ne porteront plus uniquement sur les colis, mais devront également permettre d’identifier les produits individuellement.
Que doivent faire les expéditeurs dès maintenant? Pour éviter les retards de dédouanement, assurez-vous que les renseignements sur les envois sont complets et exacts, notamment les descriptions des produits, les classes tarifaires (codes SH) et toute autre donnée douanière requise par le pays de destination.
- IDENTIFIANT DE PRODUIT DU MARCHAND (M-PID)
Dans le catalogue de produits, le système de gestion des stocks ou la fiche produit de la plateforme de commerce électronique. - IDENTIFIANT DE PRODUIT DU FABRICANT NON NORMALISÉ (NS-PID)
Sur l’étiquette du produit, l’emballage, dans le catalogue ou la fiche technique du fabricant. - IDENTIFIANT DE PRODUIT DU FABRICANT NORMALISÉ (S-PID)
Sous le code-barres du produit ou dans les spécifications du fabricant. Si cet identifiant n’existe pas, indiquez « NO ».
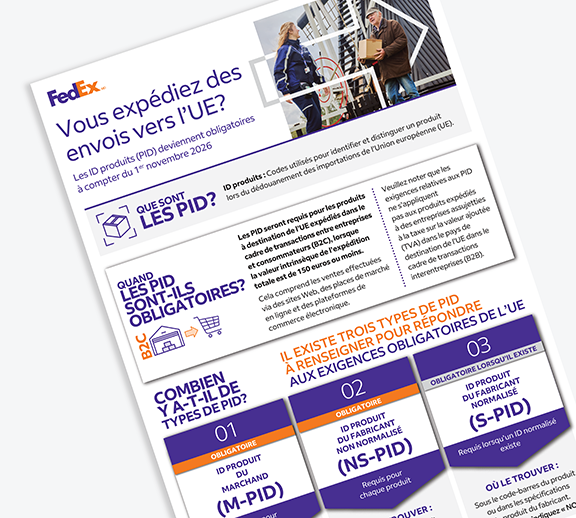
Consultez notre infographie sur les PID pour en savoir plus sur :
- les envois concernés;
- les renseignements obligatoires sur les PID, notamment :
- M-PID (l’identifiant de produit du marchand),
- NS-PID (l’identifiant de produit du fabricant non normalisé),
- S-PID (l’identifiant de produit du fabricant normalisé);
- les formats de PID et les exemples;
- la transmission des données relatives aux PID.
Si FedEx agit comme votre courtier en douane au moment de l’importation dans le territoire douanier de l’UE, FedEx doit soumettre ces informations en votre nom aux autorités douanières de l’UE lors du processus de dédouanement. Commencez dès maintenant à fournir les PID afin de vous préparer à l’entrée en vigueur des exigences obligatoires le 1er novembre 2026 et d’éviter d’éventuels retards d’expédition.
Important – Période de transition
Consciente des défis auxquels les entreprises peuvent être confrontées dans leur préparation à respecter les exigences relatives aux ID de produit (PID) qui entreront en vigueur le 1er novembre 2026, la Commission européenne a demandé aux États membres de l’UE d’adopter une approche pragmatique et collaborative pendant une période de transition afin de minimiser les perturbations commerciales. Celle-ci devrait prendre fin au début de 2027.
FedEx appliquera des mesures provisoires pour s’aligner sur cette approche lorsqu’il n’y a pas de PID pour assurer la continuité des activités.
Les clients ne doivent pas considérer cela comme un report de leurs obligations en matière de conformité. FedEx recommande fortement aux clients de poursuivre leurs préparatifs sans délai et de fournir les PID pour tous les envois applicables (marchandises vendues à distance d’une valeur intrinsèque ne dépassant pas 150 €).
Répercussions financières
Outre les nouvelles exigences en matière de données, les importateurs doivent également connaître les frais et droits de l’UE susceptibles de s’appliquer aux envois concernés.
Frais et droits de l’UE
Outre les nouvelles exigences en matière de données, les importateurs doivent également connaître les frais et droits de l’UE susceptibles de s’appliquer aux envois concernés.
|
Frais |
Montant |
Date d’entrée en vigueur |
|
Droits de douane |
3 € par classe tarifaire distincte |
1er juillet 2026 |
|
TVA |
Variable selon le pays |
Déjà en vigueur |
|
Frais de manutention de l’Union |
Frais proposés (montant et méthode d’application sous réserve de la confirmation définitive de l’UE) |
Prévue le 1er novembre 2026 |
REMARQUE : Le tableau ci-dessus présente un aperçu des frais susceptibles de s’appliquer et ne constitue pas un exemple de calcul des coûts. Les droits à l’importation et les autres taxes, comme la TVA, sont imposés par l’UE et les autorités gouvernementales. Le coût total variera en fonction de facteurs tels que les taux de TVA du pays de destination et les caractéristiques de l’envoi.
Par ailleurs, les droits et taxes gouvernementaux sont distincts des frais de dédouanement ou de courtage de FedEx. Des frais de service de dédouanement FedEx peuvent s’appliquer lorsqu’un envoi nécessite la saisie manuelle de données ou des formalités douanières supplémentaires. Pour consulter la liste complète des frais de courtage et de dédouanement applicables de FedEx, visitez la page Frais de dédouanement FedEx.
Les renseignements peuvent évoluer et sont susceptibles d’être modifiés. Nous vous communiquerons les mises à jour sur cette taxe dès que nous disposerons de plus amples informations.
La taxe de 3 EUR s'applique-t-elle à vos envois?
|
Scenario |
Exception/Détails |
|
|---|---|---|
|
Envois de commerce interentreprises (B2B) vers des destinataires assujettis à la TVA |
Si votre client européen est une entreprise assujettie à la TVA dans le pays de destination ou si vos envois ne sont pas vendus par l’intermédiaire du guichet unique à l’importation (IOSS), les tarifs standard s’appliquent généralement en lieu et place de la taxe forfaitaire de 3 €. |
|
|
Envois couverts par l’Accord de libre-échange (ALE) qui ne sont pas vendus par l'intermédiaire du guichet unique à l’importation (IOSS) |
Si vos marchandises relèvent d'un accord de libre-échange et ne sont pas vendues dans le cadre du programme IOSS, une exonération de droits de douane peut être appliquée. |
|
|
Envois couverts par l'ALE et vendus dans le cadre du programme IOSS |
Même en cas d'accord de libre-échange, si vos marchandises sont vendues dans le cadre du programme IOSS, les droits de douane de 3 EUR s'appliquent toujours par ligne/code SH unique, ainsi que cela figure sur la déclaration d'importation. |
Bien que les changements entrés en vigueur le 1er juillet aient introduit de nouvelles exigences concernant les droits de douane et les données sur les envois, les entreprises doivent également se préparer aux exigences supplémentaires de déclaration individuelle des produits qui entreront en vigueur le 1er novembre 2026.
Ressources et outils

Guide PID de FedEx Ship Manager sur fedex.ca
Obtenez des instructions détaillées sur la façon de saisir les renseignements relatifs aux PID.

Interface de programmation d’application (API) FedEx
Intégrez les fonctionnalités d’expédition de FedEx à vos systèmes afin de recueillir et de soumettre automatiquement les données d’envoi requises, y compris les PID.
Dois-je changer la façon dont j’expédie les commandes de faible valeur vers l’UE?
C’est possible. À compter du 1er novembre 2026, tous les envois d’entreprise à consommateur (B2C) d’une valeur inférieure ou égale à 150 € à destination de l’UE devront inclure les données PID. Pour vous y préparer, assurez-vous que vos systèmes d’expédition peuvent collecter et transmettre les renseignements relatifs aux PID et que les descriptions des produits et les classes tarifaires sont exactes. Désormais, il faudra sans doute déclarer les marchandises de faible valeur par l’entremise d’un processus douanier différent, ce qui pourrait nécessiter des documents supplémentaires. Les documents commerciaux électroniques de FedEx peuvent faciliter cette transition en réduisant les étapes manuelles.
J'expédie depuis l'extérieur de l'UE. Comment puis-je gérer les coûts inattendus liés aux formalités douanières pour mes clients?
Commencez par convenir d’avance avec vos clients de qui est responsable des frais de transport, des droits de douane, des taxes et des frais. Ces responsabilités sont définies par les Incoterms qui doivent figurer dans votre contrat de vente et la facture commerciale.
Lors de la création de vos envois, sélectionnez les conditions d’expédition FedEx qui correspondent à votre entente :
- Utilisez l'option Facturation à l'expéditeur si vous avez convenu de livrer les marchandises en droits acquittés. Ainsi, FedEx vous facturera les droits de douane, les taxes, les frais et les suppléments.
- Au moment du paiement – lorsque le guichet unique d’importation (IOSS) est utilisé pour la TVA, les droits peuvent être prélevés et payés par le destinataire au point de vente. Cette information doit être clairement indiquée sur la facture commerciale et dans vos Incoterms avec rendu droits acquittés (DDP) et facturation à l’expéditeur.
- Paiement auprès des autorités au moment de l’importation – les procédures douanières standard s’appliquent et le tarif de 3 EUR par ligne SH s’appliquera.
- Pour la nouvelle taxe de 3 € sur les marchandises de faible valeur importées par les consommateurs (B2C) dont la valeur intrinsèque est inférieure ou égale à 150 €, le paiement est prévu via l’une des deux options suivantes :
Tous les envois à destination de l’UE devront-ils inclure les renseignements relatifs aux PID?
À compter du 1er novembre 2026, des identifiants de produit (PID) seront exigés pour les produits expédiés à des destinataires situés dans l’UE dans le cadre de transactions d’entreprise à consommateur (B2C), lorsque la valeur de l’envoi est inférieure ou égale à 150 €, y compris lorsque la vente est effectuée par l’intermédiaire d’un site Web, d’un magasin en ligne ou d’une plateforme de commerce en ligne. Veuillez noter que les exigences relatives aux PID ne s’appliquent pas aux produits expédiés, dans le cadre de transactions interentreprises (B2B), à des entreprises assujetties à la taxe sur la valeur ajoutée (TVA) dans un pays de destination au sein de l’UE.
Comment saisir les renseignements sur le PID si je n’utilise ni FedEx Ship Manager sur fedex.ca ni l’API FedEx?
Logiciel FedEx Ship Manager ou Serveur FedEx Ship Manager
La soumission électronique du PID est prévue pour mars 2027. En attendant, vous pouvez utiliser FedEx Ship Manager sur fedex.ca, ou inclure les données PID dans vos documents d’expédition, comme votre facture commerciale ou votre liste de colisage, et les téléverser au moment de créer l’envoi.
Services Web FedEx
Comme les services Web FedEx ne bénéficieront plus d’améliorations ni de mises à jour de la plateforme, nous recommandons vivement de migrer vers l’API FedEx. Si vous continuez à utiliser les services Web après le 1er novembre 2026, incluez les données PID sur votre facture commerciale ou tout autre document d’expédition.
Fournisseurs de services d’expédition tiers
Confirmez auprès de votre fournisseur que les données PID peuvent être recueillies et transmises électroniquement.
CONSEIL D’EXPERT : Veuillez vous assurer que les trois PID sont clairement imprimés sur vos factures commerciales, avec les en-têtes requis (M-PID, NS-PID et S-PID) dans le bon ordre.
Exemption de minimis applicable dans l’UE
Exonération des droits de douane et des taxes sur les envois de faible valeur importés dans l’UE dont la valeur intrinsèque en douane est inférieure ou égale à 150 €. Cette exemption a pris fin le 1er juillet 2026.
Envoi de faible valeur
Envoi dont la valeur intrinsèque en douane est inférieure ou égale à 150 EUR.
Identifiant de produit
Code utilisé par un vendeur pour identifier ses produits au niveau de l’UGS.
Code du système harmonisé (code SH)
Système international normalisé de noms et de numéros utilisés pour classer les produits commercialisés et déterminer les tarifs applicables.
Guichet unique à l’importation (IOSS)
Système de l’UE permettant aux vendeurs de commerce en ligne et aux magasins en ligne de déclarer et de percevoir la TVA pour les ventes B2C à distance de marchandises importées en provenance de pays non membres de l’UE dans le cadre d’envois dont la valeur intrinsèque en douane est inférieure ou égale à 150 EUR, au point de vente plutôt qu’à l'importation.
Frais de manutention de l’Union
Taxe proposée à l’échelle de l’UE sur les envois d’entreprise à consommateur importés dans l’UE. Elle devrait entrer en vigueur le 1er novembre 2026.
Conditions commerciales internationales (Incoterms)
Conditions commerciales internationales normalisées qui définissent quelle partie est responsable des coûts, des risques et des responsabilités à chaque étape d'un envoi international entre l'acheteur et le vendeur.
Option « Facturation à l'expéditeur » de FedEx
Condition d’expédition de FedEx aux termes de laquelle la partie exportatrice est facturée pour les droits de douane, les taxes, les frais et les suppléments, en plus du transport. Utilisez cette option lorsque vous avez convenu avec votre acheteur de livrer les marchandises avec les droits acquittés.